
Ecuador cambia las multas por ocultar activos en el exterior: la sanción será del 0,5 % de lo no declarado
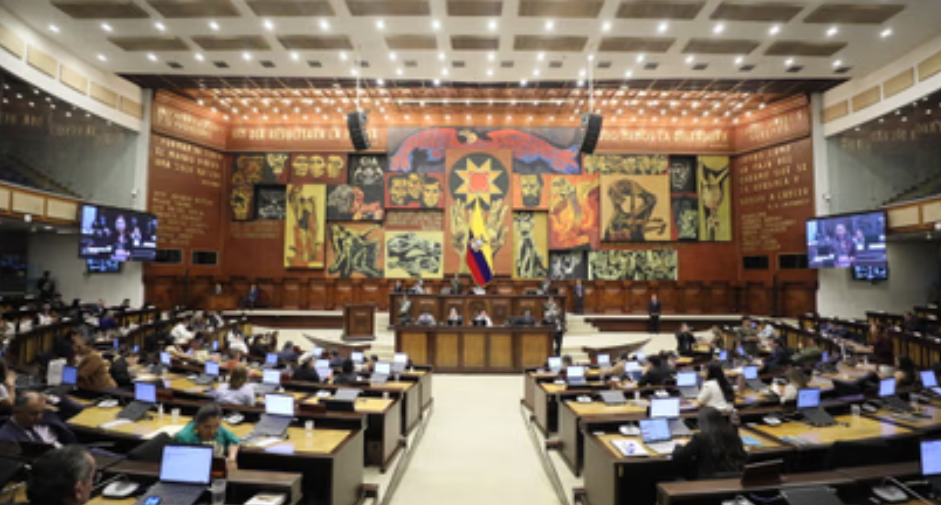
La Asamblea Nacional aprobó una modificación a las sanciones previstas en la reforma al Código Tributario para quienes no declaren sus activos mantenidos en el exterior o presenten información incompleta en su declaración patrimonial. El cambio fue aceptado este lunes 19 de octubre de 2026, tras la objeción parcial presentada por el presidente Daniel Noboa.
La reforma establece que la multa corresponderá al 0,5 % del valor de los activos no reportados, con un límite máximo de 2.075 salarios básicos unificados, equivalente a USD 1.000.150 en 2026. La propuesta del Ejecutivo fue aprobada por la Asamblea con 85 votos de legisladores de ADN y sus aliados.
Una vez aprobado el cambio, las reformas deberán remitirse al Registro Oficial para su entrada en vigencia.
¿Cómo se calculará la multa por no declarar activos?
En un primer momento, la Asamblea había aprobado sanciones económicas de entre USD 482.000 y USD 1.000.150 para quienes incumplieran la obligación de declarar sus activos en el exterior o reportaran información incompleta.
Sin embargo, el presidente Daniel Noboa objetó parcialmente esa disposición. El Ejecutivo argumentó que establecer multas fijas de esa magnitud podría generar sanciones que no guarden proporción con el valor de los activos omitidos.
Por ello, planteó que la multa se calcule en función del monto no declarado, aplicando una tasa del 0,5 %, sin superar el límite máximo establecido en la reforma.
Además, quienes presenten voluntariamente su declaración antes de recibir una notificación de la Administración Tributaria podrán acceder a una reducción del 50 % de la sanción.
¿Por qué hubo desacuerdo en la Asamblea?
La modificación generó diferencias entre las bancadas legislativas. La propuesta fue aprobada con 85 votos provenientes de Acción Democrática Nacional (ADN) y sus aliados, mientras que el correísmo votó en contra.
Los legisladores que rechazaron el cambio argumentaron que la objeción parcial reduce la sanción que, según señalaron, se aplicaba anteriormente en Ecuador: una multa del 2 % de los activos por cada mes de retraso en la declaración, con un máximo del 10 %.El debate se centró, por tanto, en la forma de calcular las sanciones y en la proporcionalidad de las multas frente al valor de los activos que no hayan sido reportados.
¿Quiénes deben presentar la declaración patrimonial?
La declaración patrimonial es obligatoria para las personas cuyos activos superen los USD 244.000. En el caso de una sociedad conyugal, el umbral señalado es de USD 488.000.
Esta obligación busca que la Administración Tributaria cuente con información sobre el patrimonio de los contribuyentes que se encuentran dentro de los parámetros establecidos por la normativa.
No declarar los activos o hacerlo de forma incompleta puede generar sanciones, de acuerdo con las disposiciones legales aplicables.
¿Cuándo entrará en vigencia el cambio?
Tras la aprobación de la objeción parcial del Ejecutivo, las reformas al Código Tributario deberán publicarse en el Registro Oficial para entrar en vigencia, conforme al procedimiento legal correspondiente.
Hasta entonces, es importante distinguir entre la aprobación legislativa de la modificación y su entrada en vigor. La aplicación de la nueva multa dependerá de la publicación oficial y de las disposiciones que finalmente queden establecidas en la normativa.
El cambio modifica el mecanismo de cálculo de la sanción por no declarar activos en el exterior: en lugar de depender exclusivamente de montos fijos, la multa se vinculará al valor de los activos omitidos, con un límite máximo y una reducción para quienes regularicen voluntariamente su declaración antes de ser notificados.

